






Раздельный учет при НДС 5%
Прослушать статью:
Организация на УСН (доходы минус расходы) с 01.01.2025 перешла на ОСН и стала плательщиком НДС (10 %, 20 %). Оказывает услуги по организации горячего питания в школьных столовых — они освобождены от НДС по ст. 149 НК РФ. При переходе на пониженную ставку НДС 5 % нужно ли учитывать оборот по школьному питанию в общем облагаемом обороте? Как правильно отразить это в учёте и декларации по НДС?
Разъясняет ООО «Интерком-Аудит Екатеринбург»
Компания «Интерком-Аудит Екатеринбург» оказывает различные аудиторские услуги, консалтинговые услуги, юридические услуги, услуги по бухгалтерскому обслуживанию, также проводим оценку бизнеса и имущества.
С ценами на услуги можно ознакомиться в разделе Прайс-лист
По общему правилу раздельный учет НДС требуется в случае, когда у организации одновременно имеются обороты, облагаемые и не облагаемые НДС (п.п.5 п. 2 ст. 149 НК РФ).
Раздельный учет нужен для правильного применения вычетов по НДС (п. 4 ст. 149, п. 4 ст. 170 НК РФ):
— «входной» НДС, относящийся к облагаемым операциям, принимается к вычету;
— «входной» налог, приходящийся на необлагаемые операции, учитывается в расходах, как часть стоимости соответствующих товаров (работ, услуг).
Если раздельный учет отсутствует, принимать «входной» НДС к вычету или учитывать его в расходах организация не вправе. Исключение сделано только для тех случаев, когда совокупные расходы на необлагаемые операции за квартал не превысили 5% от общих расходов (ст. 163, п. 4 ст. 170 НК РФ).
Однако если организация на УСН применяет по НДС пониженные ставки 5% или 7%, то раздельный учет можно не вести. Это связано с тем, что вы не имеете права на вычет по НДС (пп. 8 п. 2 ст. 170, п. 2 ст. 171 НК РФ).
При совершении облагаемых НДС операций плательщики НДС обязаны исчислить сумму налога. Сумма НДС определяется как произведение налоговой базы и ставки налога.
При применении плательщиками НДС различных налоговых ставок налоговая база определяется отдельно по каждому виду товаров, работ, услуг, облагаемых по разным ставкам (абз. 4 п. 1 ст. 153 НК РФ).
Пункт 1 ст. 166 НК РФ говорит об исчислении суммы НДС (Сндс) при раздельном учете как совокупности сумм налогов, исчисляемых отдельно как произведение соответствующих налоговых ставок (СТi) и соответствующих налоговых баз (НБi):
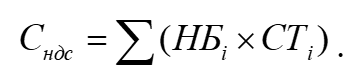
В книге продаж и декларации по НДС выручка, облагаемая по разным ставкам налога, показывается отдельно (пп. «т», «у», «ф» п. 7 Правил ведения книги продаж, п. 38.1, 41.2 Порядка заполнения декларации по НДС).
Таким образом, при переходе на пониженную ставку НДС 5% оборот по организации питания школьных столовых не облагается НДС.


Статья открыта для подписчиков журнала «Академия Бизнеса»
Войдите на сайт или получите пробный доступ, вам откроются все статьи и сервисы для бухгалтера.

Ваша подписка закончилась {{this.$store.state.user.subscribe_end}}.
Продлите подписку чтобы получить доступ к журналу.
Изменения в законодательстве происходят каждый день!
Не попадите под штрафы и налоговые проверки!
Подписка ещё не началась!
Дата начала подписки: {{this.$store.state.user.subscribe_start}}.
После этой даты вы сможете пользоваться доступом к журналу.
Для добавления комментариев необходимо авторизоваться.