






Изменен порядок снижения налоговых штрафов при наличии смягчающих обстоятельств
Опубликовано 19.01.2026
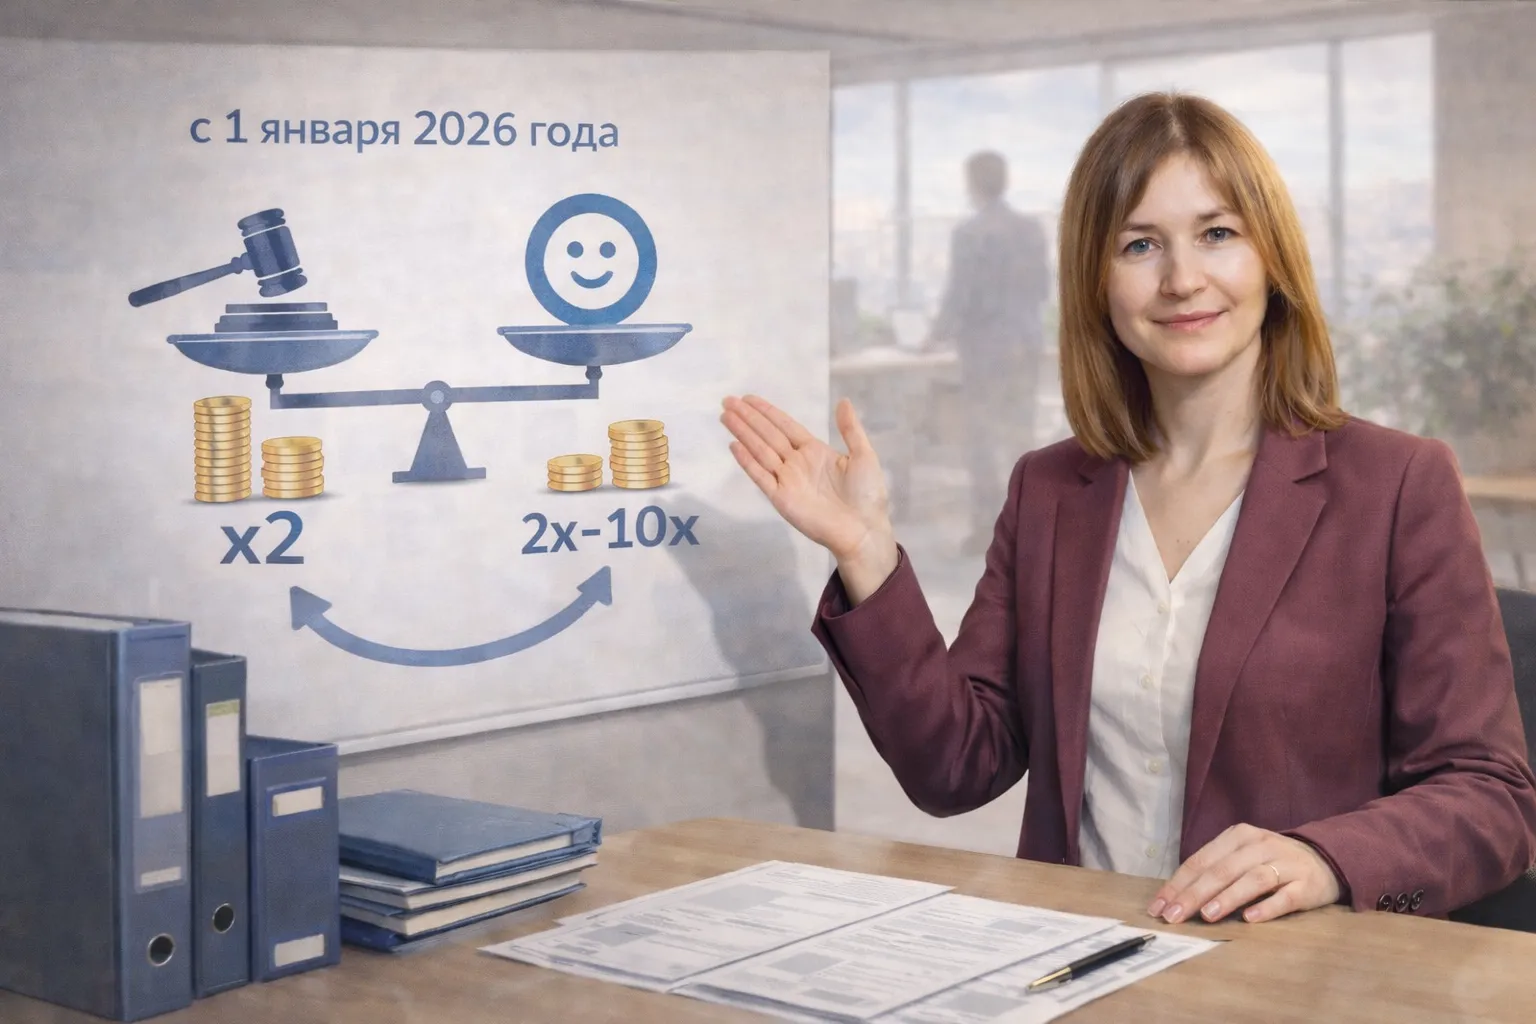
С 1 января 2026 года вступили в силу изменения, внесенные в пункт 3 статьи 114 Налогового кодекса РФ, уточняющие порядок уменьшения налоговых штрафов при наличии смягчающих ответственность обстоятельств.
В новой редакции нормы закреплено, что при наличии хотя бы одного смягчающего обстоятельства размер штрафа подлежит уменьшению не менее чем в два раза и не более чем в десять раз по сравнению с размером штрафа, установленным соответствующей статьей НК РФ.
В редакции, действующей до 2026 года, предусмотрено лишь минимальное уменьшение штрафа — не менее чем в два раза, без указания предельного максимального размера снижения.
(Федеральный закон от 28.11.2025 № 425-ФЗ)
Для добавления комментариев необходимо авторизоваться.